W leasingu z wysokim wykupem, wartość wykupu przedmiotu po zakończeniu umowy jest znacznie wyższa niż przy standardowych umowach leasingowych, dzięki temu miesięczne raty są niższe.
W tym poradniku wyjaśniamy, jak dokładnie działa leasing z wysokim wykupem, kiedy będzie korzystnym rozwiązaniem oraz na co zwrócić uwagę przed podpisaniem umowy.
Co to jest leasing z wysokim wykupem?
Leasing z wysokim wykupem to sposób finansowania, w którym stosunkowo duża część wartości przedmiotu pozostaje do rozliczenia na końcu umowy.
W praktyce wysoki wykup może wynosić nawet kilkadziesiąt procent wartości samochodu, maszyny czy innego urządzenia.
Dzięki temu miesięczne raty mogą być niższe niż w przypadku leasingu z niskim wykupem, przy zachowaniu takich samych pozostałych parametrów umowy.
Jak wygląda leasing samochodu z wysokim wykupem?
Przykładowo, gdy przedsiębiorca bierze leasing na samochód o wartości 80 000 zł netto z wykupem wynoszącym 40%, wartość do rozliczenia po zakończeniu umowy wynosi 32 000 zł.
Oznacza to, że taka kwota pozostaje do rozliczenia na koniec umowy, a nie jest spłacana w miesięcznych ratach.
Dzięki temu rata leasingowa może być niższa niż w przypadku finansowania tego samego samochodu z niskim wykupem, przy zachowaniu pozostałych parametrów umowy.
Kiedy najczęściej stosuje się wysoki wykup w leasingu?
Leasing z wysokim wykupem stosuje się przede wszystkim wtedy, gdy przedsiębiorcy zależy, aby jak najbardziej obniżyć miesięczne zobowiązanie i jednocześnie zachować płynność finansową w swojej firmie.
Wysoki wykup może być również interesujący dla przedsiębiorcy, który po zakończeniu umowy, planuje zwrócić pojazd firmie leasingowej.
Dzięki temu nie musi angażować środków na wykup pojazdu ani zajmować się późniejszą sprzedażą samochodu.
Maksymalne obniżenie raty leasingu
Pozostawienie wysokiej płatności na zakończenie umowy sprawi, że comiesięczne raty leasingowe będą niższe. Z tego względu przedsiębiorca często może pozwolić sobie na model wyższej klasy, zachowując niską ratę.
Dlatego leasing samochodu z wysokim wykupem sprawdzi się dla przedsiębiorców, którym zależy na maksymalnym obniżeniu miesięcznego zobowiązania.
Firma nie chce wykupować samochodu po zakończeniu umowy
Poprzez leasing z wysokim wykupem, firma może zminimalizować miesięczne wydatki, a po zakończeniu umowy zwrócić pojazd finansującemu.
Jeżeli przedsiębiorca zdecydował się na leasing z wysokim wykupem i planuje oddać samochód po zakończeniu umowy, warto zwrócić uwagę na kilka elementów.
Szczególne znaczenie mogą mieć:
- Stan nadwozia i wnętrza — ponadnormatywne zużycie, uszkodzenia lub brakujące elementy mogą zostać uwzględnione przy rozliczeniu.
- Stan techniczny pojazdu — samochód powinien być użytkowany i serwisowany zgodnie z wymaganiami określonymi w umowie.
- Historia serwisowa — w szczególności udokumentowanie regularnego serwisowania pojazdu.
- Komplet dokumentów i wyposażenia — przy zwrocie może być wymagane przekazanie kluczyków, dokumentów oraz wyposażenia otrzymanego wraz z samochodem.
Dlatego przed podpisaniem umowy warto zapoznać się z zasadami zwrotu pojazdu oraz ewentualnymi opłatami, co pozwoli uniknąć dodatkowych kosztów po zakończeniu finansowania.
Dowiedz się więcej: Wykup pojazdu z leasingu - jakie opcje ma leasingobiorca jako nabywca?
Jak wysoki wykup wpływa na ratę leasingu?
Wysokość wykupu ma bezpośredni wpływ na wartość miesięcznej raty. Im wyższy wykup, tym miesięczna rata leasingowa może być niższa, ponieważ mniejsza część wartości przedmiotu jest spłacana w ratach.
Jednocześnie wyższy wykup oznacza większą kwotę do rozliczenia po zakończeniu umowy, jeśli przedsiębiorca zdecyduje się przejąć finansowany przedmiot na własność.
Dlatego przed wyborem wysokiego wykupu warto porównać nie tylko wysokość miesięcznej raty, ale również końcową kwotę wykupu oraz całkowity koszt finansowania.
Leasing samochodu z wykupem 1%
Poniższy przykład pokazuje wysokość raty leasingowej dla samochodu o wartości 100 000 zł netto, przy wykupie wynoszącym 1% wartości samochodu.
Dla porównania przyjęto parametry umowy:
- Opłata wstępna w wysokości 20%,
- Okres finansowania wynoszący 35 miesięcy,
- Wykup w wysokości 1%.
Przy wykupie 1% miesięczna rata leasingu wyniesie 2 499,17 zł netto, a całkowity koszt finansowania wyniesie 108,47% wartości finansowanego przedmiotu.
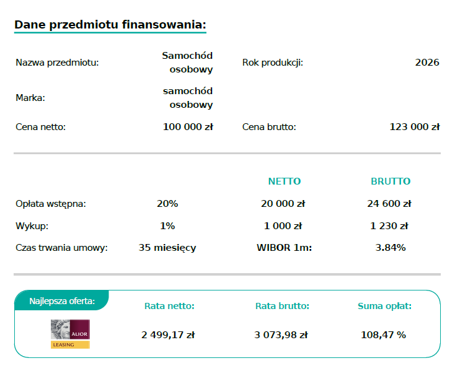
W tym wariancie przedsiębiorca spłaca większą część wartości samochodu w trakcie trwania umowy, dlatego miesięczne raty są wyższe, a kwota wykupu po zakończeniu leasingu pozostaje niska.
Leasing samochodu z wykupem 45%
W drugim przykładzie, policzymy ratę leasingową dla takiego samego samochodu o wartości 100 000 zł netto, przy wykupie wynoszącym 45% wartości samochodu.
Zachowamy te same parametry umowy, zmieniając tylko wartość wykupu:
- Opłata wstępna w wysokości 20%,
- Okres finansowania wynoszący 35 miesięcy,
- Wykup w wysokości 45%.
Przy wykupie 45% miesięczna rata leasingu wyniesie 1 351,37 zł netto, a całkowity koszt finansowania wyniesie 112,30%.
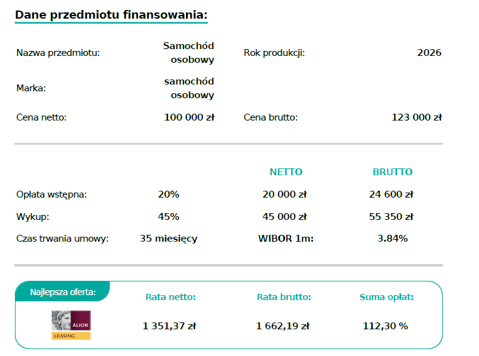
Wyższy wykup pozwala więc znacząco obniżyć miesięczną ratę, ponieważ większa część wartości samochodu pozostaje do rozliczenia po zakończeniu umowy.
Należy jednak pamiętać, że niższa rata miesięczna nie oznacza automatycznie niższego całkowitego kosztu finansowania.
W przedstawionym przykładzie zwiększenie wykupu z 1% do 45% obniża miesięczną ratę o 1 147,80 zł netto, ale jednocześnie zwiększa całkowity koszt finansowania z 108,47% do 112,30%
Sprawdź, jak wysoki wykup wpłynie na Twoją ratę
Wysokość wykupu ma istotny wpływ na miesięczną ratę i całkowity koszt finansowania. Sprawdź różne warianty w kalkulatorze leasingu i porównaj wysokość raty przed wyborem parametrów umowy.
Przejdź do kalkulatora leasingu
Leasing z wysokim czy niskim wykupem — porównanie
Podstawowa różnica między leasingiem z niskim a wysokim wykupem dotyczy wysokości miesięcznej raty oraz kwoty pozostającej do rozliczenia na koniec umowy.
Oznacza to, że przy zachowaniu pozostałych parametrów umowy, wyższy wykup pozwala uzyskać niższą miesięczną ratę, ale pozostawia wyższą wartość do rozliczenia po zakończeniu umowy.
| Cecha | Niski wykup | Wysoki wykup |
| Miesięczna rata | Wyższa. | Niższa. |
| Kwota wykupu na końcu umowy | Niska. | Wysoka. |
| Rozłożenie spłaty wartości przedmiotu | Większa część wartości jest rozliczana w ratach. | Większa część wartości pozostaje do rozliczenia na koniec umowy. |
| Cel finansowania | Często przejęcie przedmiotu na własność. | Niższe miesięczne obciążenie lub zwrot przedmiotu po zakończeniu umowy. |
Leasing samochodu z niskim wykupem generuje wyższe miesięczne raty, ale często pozwala przejąć pojazd na własność za symboliczną kwotę np. 1%-10% wartości samochodu.
Wysoki wykup może natomiast sprawdzić się wtedy, gdy priorytetem jest obniżenie miesięcznej raty, zachowanie większej płynności finansowej i zwrot pojazdu po zakończeniu umowy.
Przeczytaj więcej w poradniku: Wykup samochodu z leasingu — jak sprawdzić, czy to się opłaca?
Czy leasing z wysokim wykupem się opłaca?
Leasing z wysokim wykupem może być korzystnym rozwiązaniem dla firm, które nie planują długo użytkować tego samego samochodu i po zakończeniu umowy chcą zmienić pojazd na nowszy.
Kiedy warto zdecydować się na wysoki wykup samochodu z leasingu?
- Przedsiębiorcy zależy na jak najniższej miesięcznej racie i ograniczeniu bieżącego obciążenia firmowego budżetu.
- Firma nie planuje wykupu samochodu i zależy jej na elastycznym zakończeniu umowy.
- Leasingobiorca chce zachować większą płynność finansową, zamiast spłacać większą część wartości samochodu w miesięcznych ratach.
Kiedy lepszy będzie niski wykup samochodu z leasingu?
- Przedsiębiorca chce przejąć samochód na własność po zakończeniu leasingu.
- Firma planuje użytkować samochód przez wiele lat po zakończeniu umowy.
- Leasingobiorcy zależy na ograniczeniu całkowitego kosztu finansowania.
Jeżeli przedsiębiorca planuje zwrócić samochód po zakończeniu leasingu, warto jeszcze przed podpisaniem umowy dokładnie sprawdzić zasady zwrotu pojazdu, wymagania dotyczące jego stanu oraz ewentualne dodatkowe opłaty.
Leasing z wysokim wykupem — wady i zalety
Leasing z wysokim wykupem może się opłacać szczególnie, jeśli priorytetem przedsiębiorcy jest niskie obciążenie bieżącego budżetu firmy.
Takie rozwiązanie ma również pewne ograniczenia, szczególnie związane z większą kwotą do rozliczenia po zakończeniu umowy, jeżeli przedsiębiorca zdecyduje się przejąć przedmiot na własność.
| Zalety | Wady |
| Niska miesięczna rata, która nie obciąża comiesięcznego budżetu firmy. | Całkowity koszt finansowania może być wyższy niż przy leasingu z niskim wykupem. |
| Możliwość wymiany samochodu na nowy po zakończeniu umowy. | Leasing z niskim wykupem często pozwala nabyć samochód za symboliczną kwotę. |
| Niższa rata może pozwolić na wybór samochodu o wyższej wartości przy zachowaniu założonego miesięcznego budżetu. | Przy zwrocie pojazdu finansujący może naliczyć dodatkowe opłaty za ponadnormatywne zużycie lub uszkodzenia pojazdu. |
Należy jednak pamiętać, że leasing samochodu z wysokim wykupem może wiązać się z wyższym kosztem całkowitym finansowania.
To, ile kosztuje leasing samochodu z wysokim wykupem, zależy od wybranych parametrów umowy, w tym wysokości opłaty wstępnej, okresu finansowania, kwoty wykupu oraz dodatkowych opłat.
Leasing z wysokim wykupem: Najczęstsze pytania przedsiębiorców
Co to jest leasing z wysokim wykupem?
To forma finansowania, w której stosunkowo duża część wartości przedmiotu zostaje przeniesiona na koniec umowy. Dzięki temu przez cały okres leasingu płaci się niskie raty, ale po zakończeniu umowy należy podjąć decyzję, czy wykupić przedmiot czy zwrócić go leasingodawcy.
Dlaczego raty w leasingu z wysokim wykupem są niższe?
Raty są niższe, ponieważ większa część wartości przedmiotu, nie jest spłacana w miesięcznych ratach, tylko zostawiona do opłacenia na koniec umowy. W praktyce im wyższy wykup, tym niższe raty w trakcie trwania leasingu.
Czy wykup auta po leasingu jest obowiązkowy?
Nie, po zakończeniu umowy leasingobiorca może zdecydować, czy wykupić przedmiot za ustaloną wcześniej kwotę, zwrócić go do firmy leasingowej czy podpisać nową umowę leasingową na kolejny samochód czy maszynę.
Dla kogo leasing z wysokim wykupem jest najlepszy?
To rozwiązanie jest szczególnie korzystne dla firm, które chcą mieć jak najniższe miesięczne koszty, a po zakończeniu umowy wymienić samochód na nowy. Sprawdzi się także u przedsiębiorców, którzy wolą zachować płynność finansową i nie chcą angażować dużych środków w wysokie raty leasingowe.