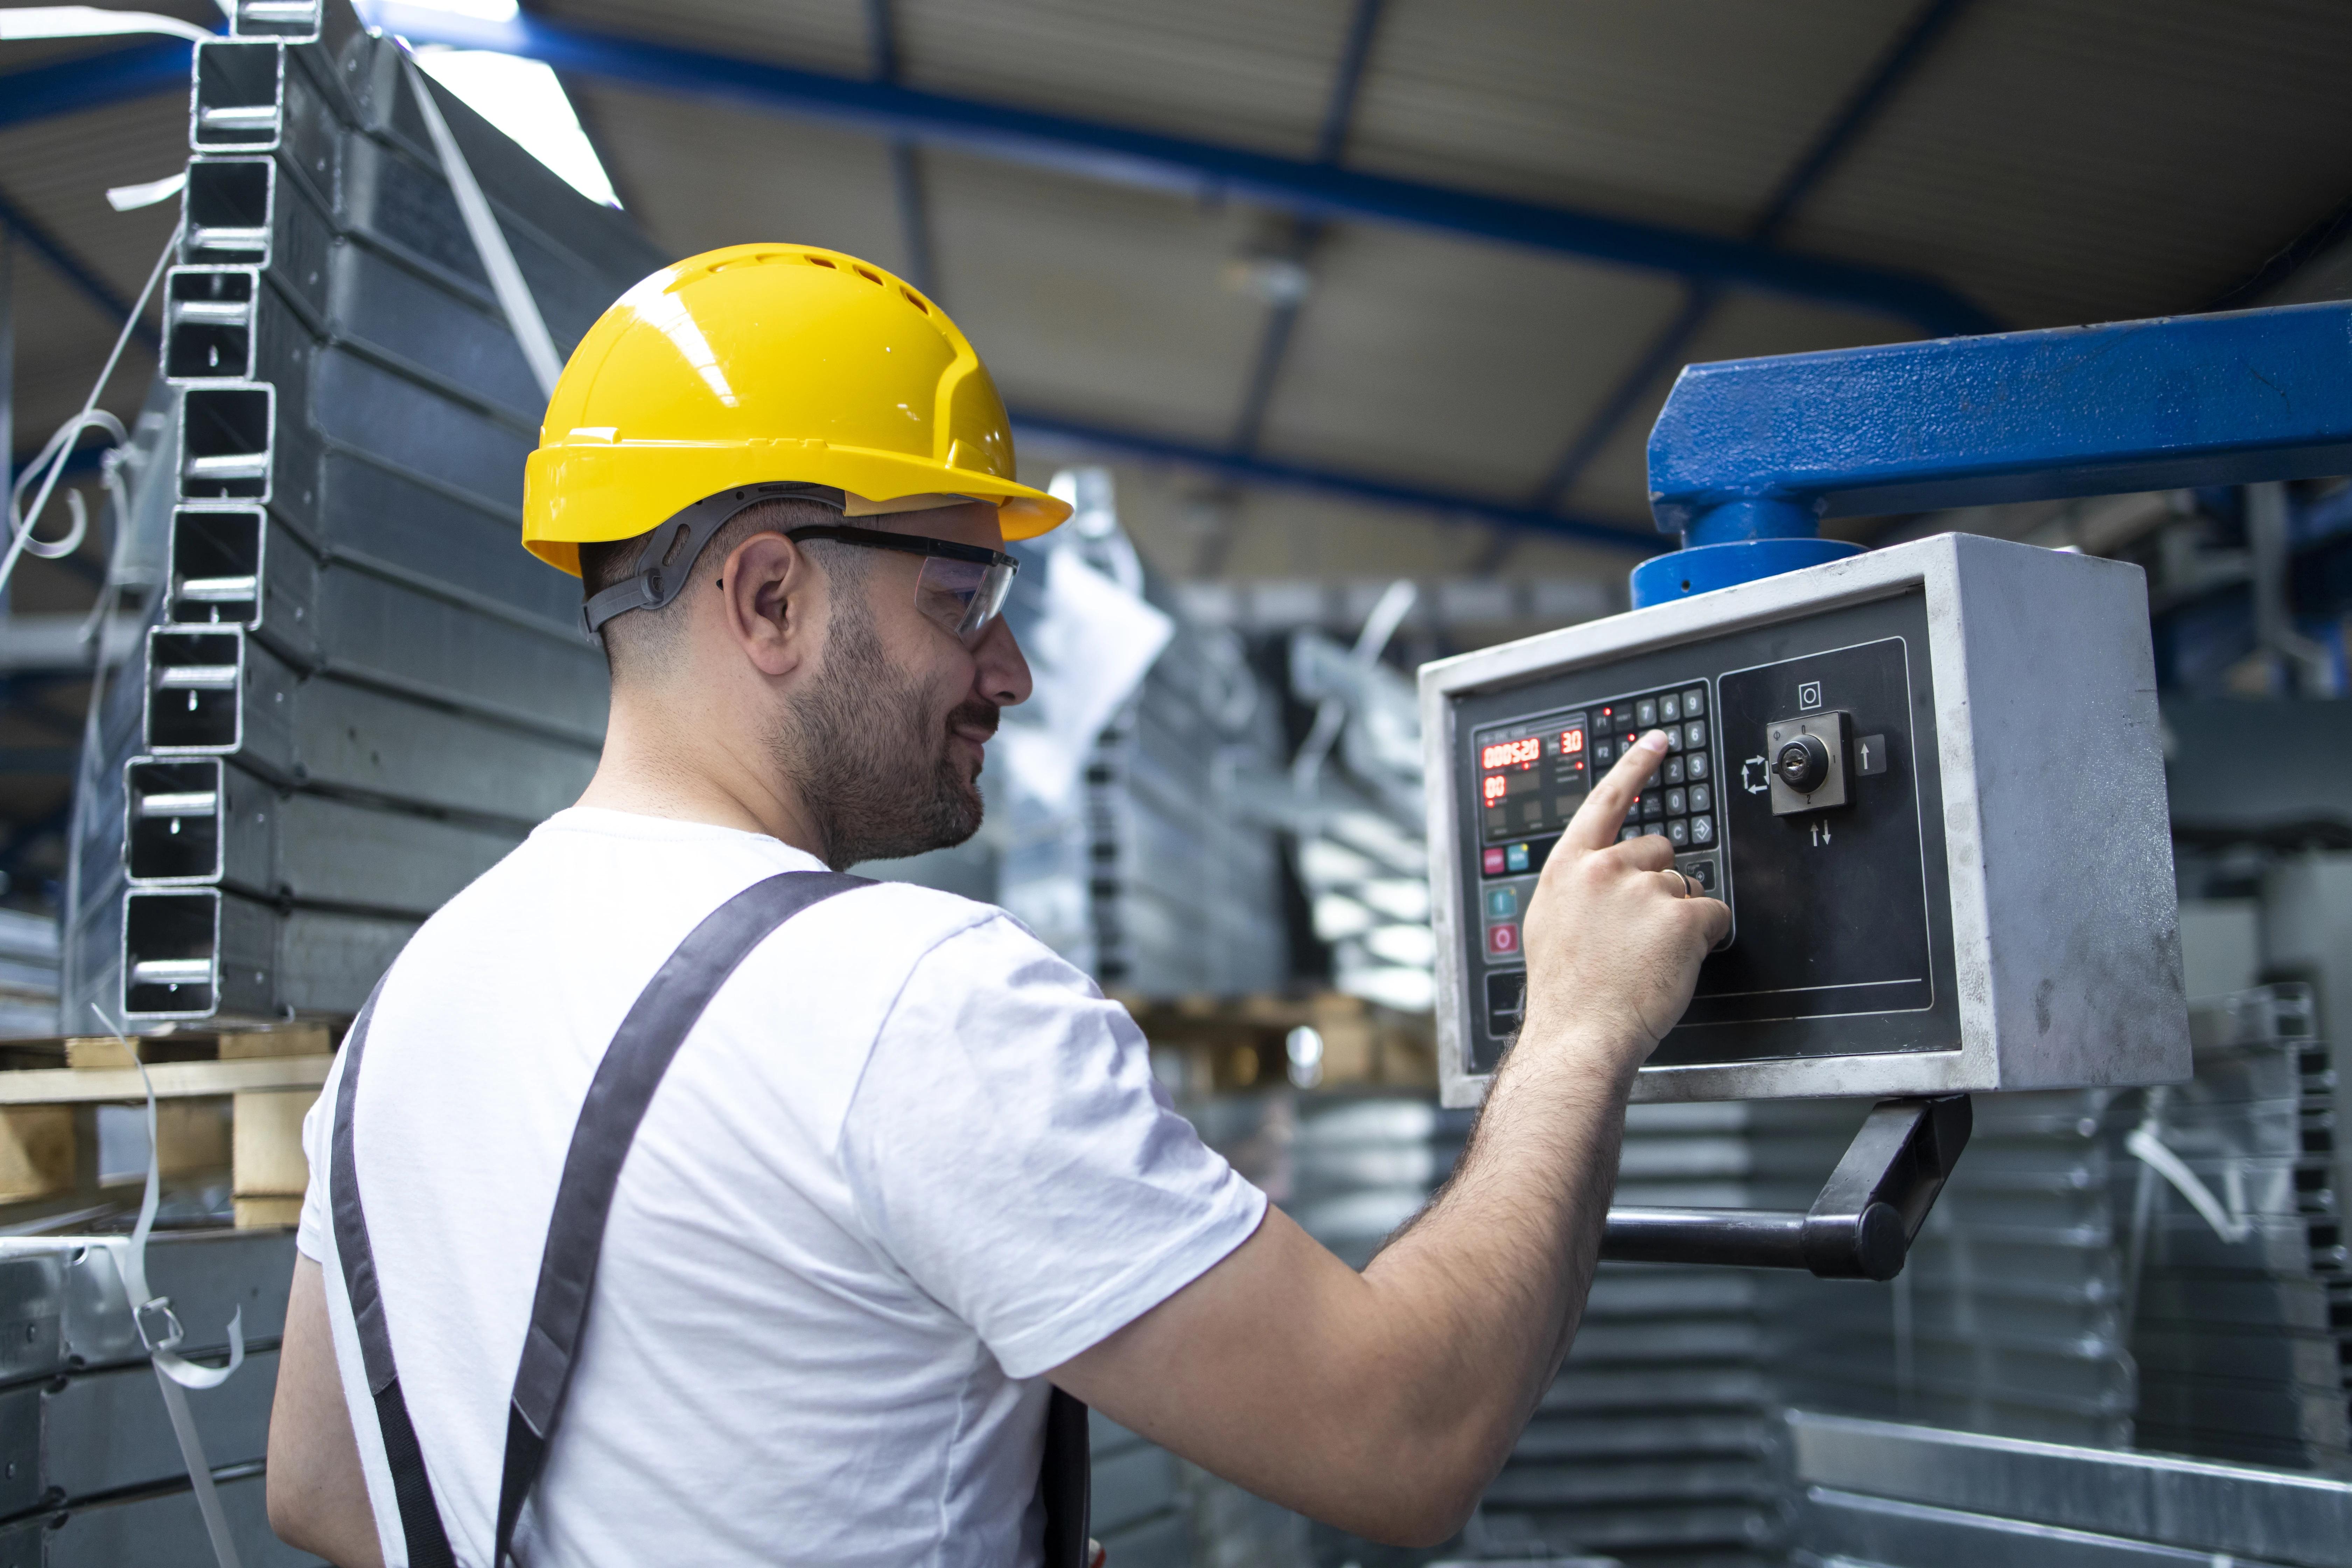
Leasing maszyn produkcyjnych pozwala sfinansować zakup sprzętu bez konieczności jednorazowego angażowania całej kwoty potrzebnej na inwestycję.
W zależności od rodzaju umowy przedsiębiorca może rozliczać opłaty leasingowe albo odpisy amortyzacyjne i część odsetkową rat w kosztach podatkowych.
W tym poradniku sprawdzamy, jakie korzyści podatkowe może zapewnić leasing maszyn produkcyjnych i na co zwrócić uwagę przed wyborem finansowania.
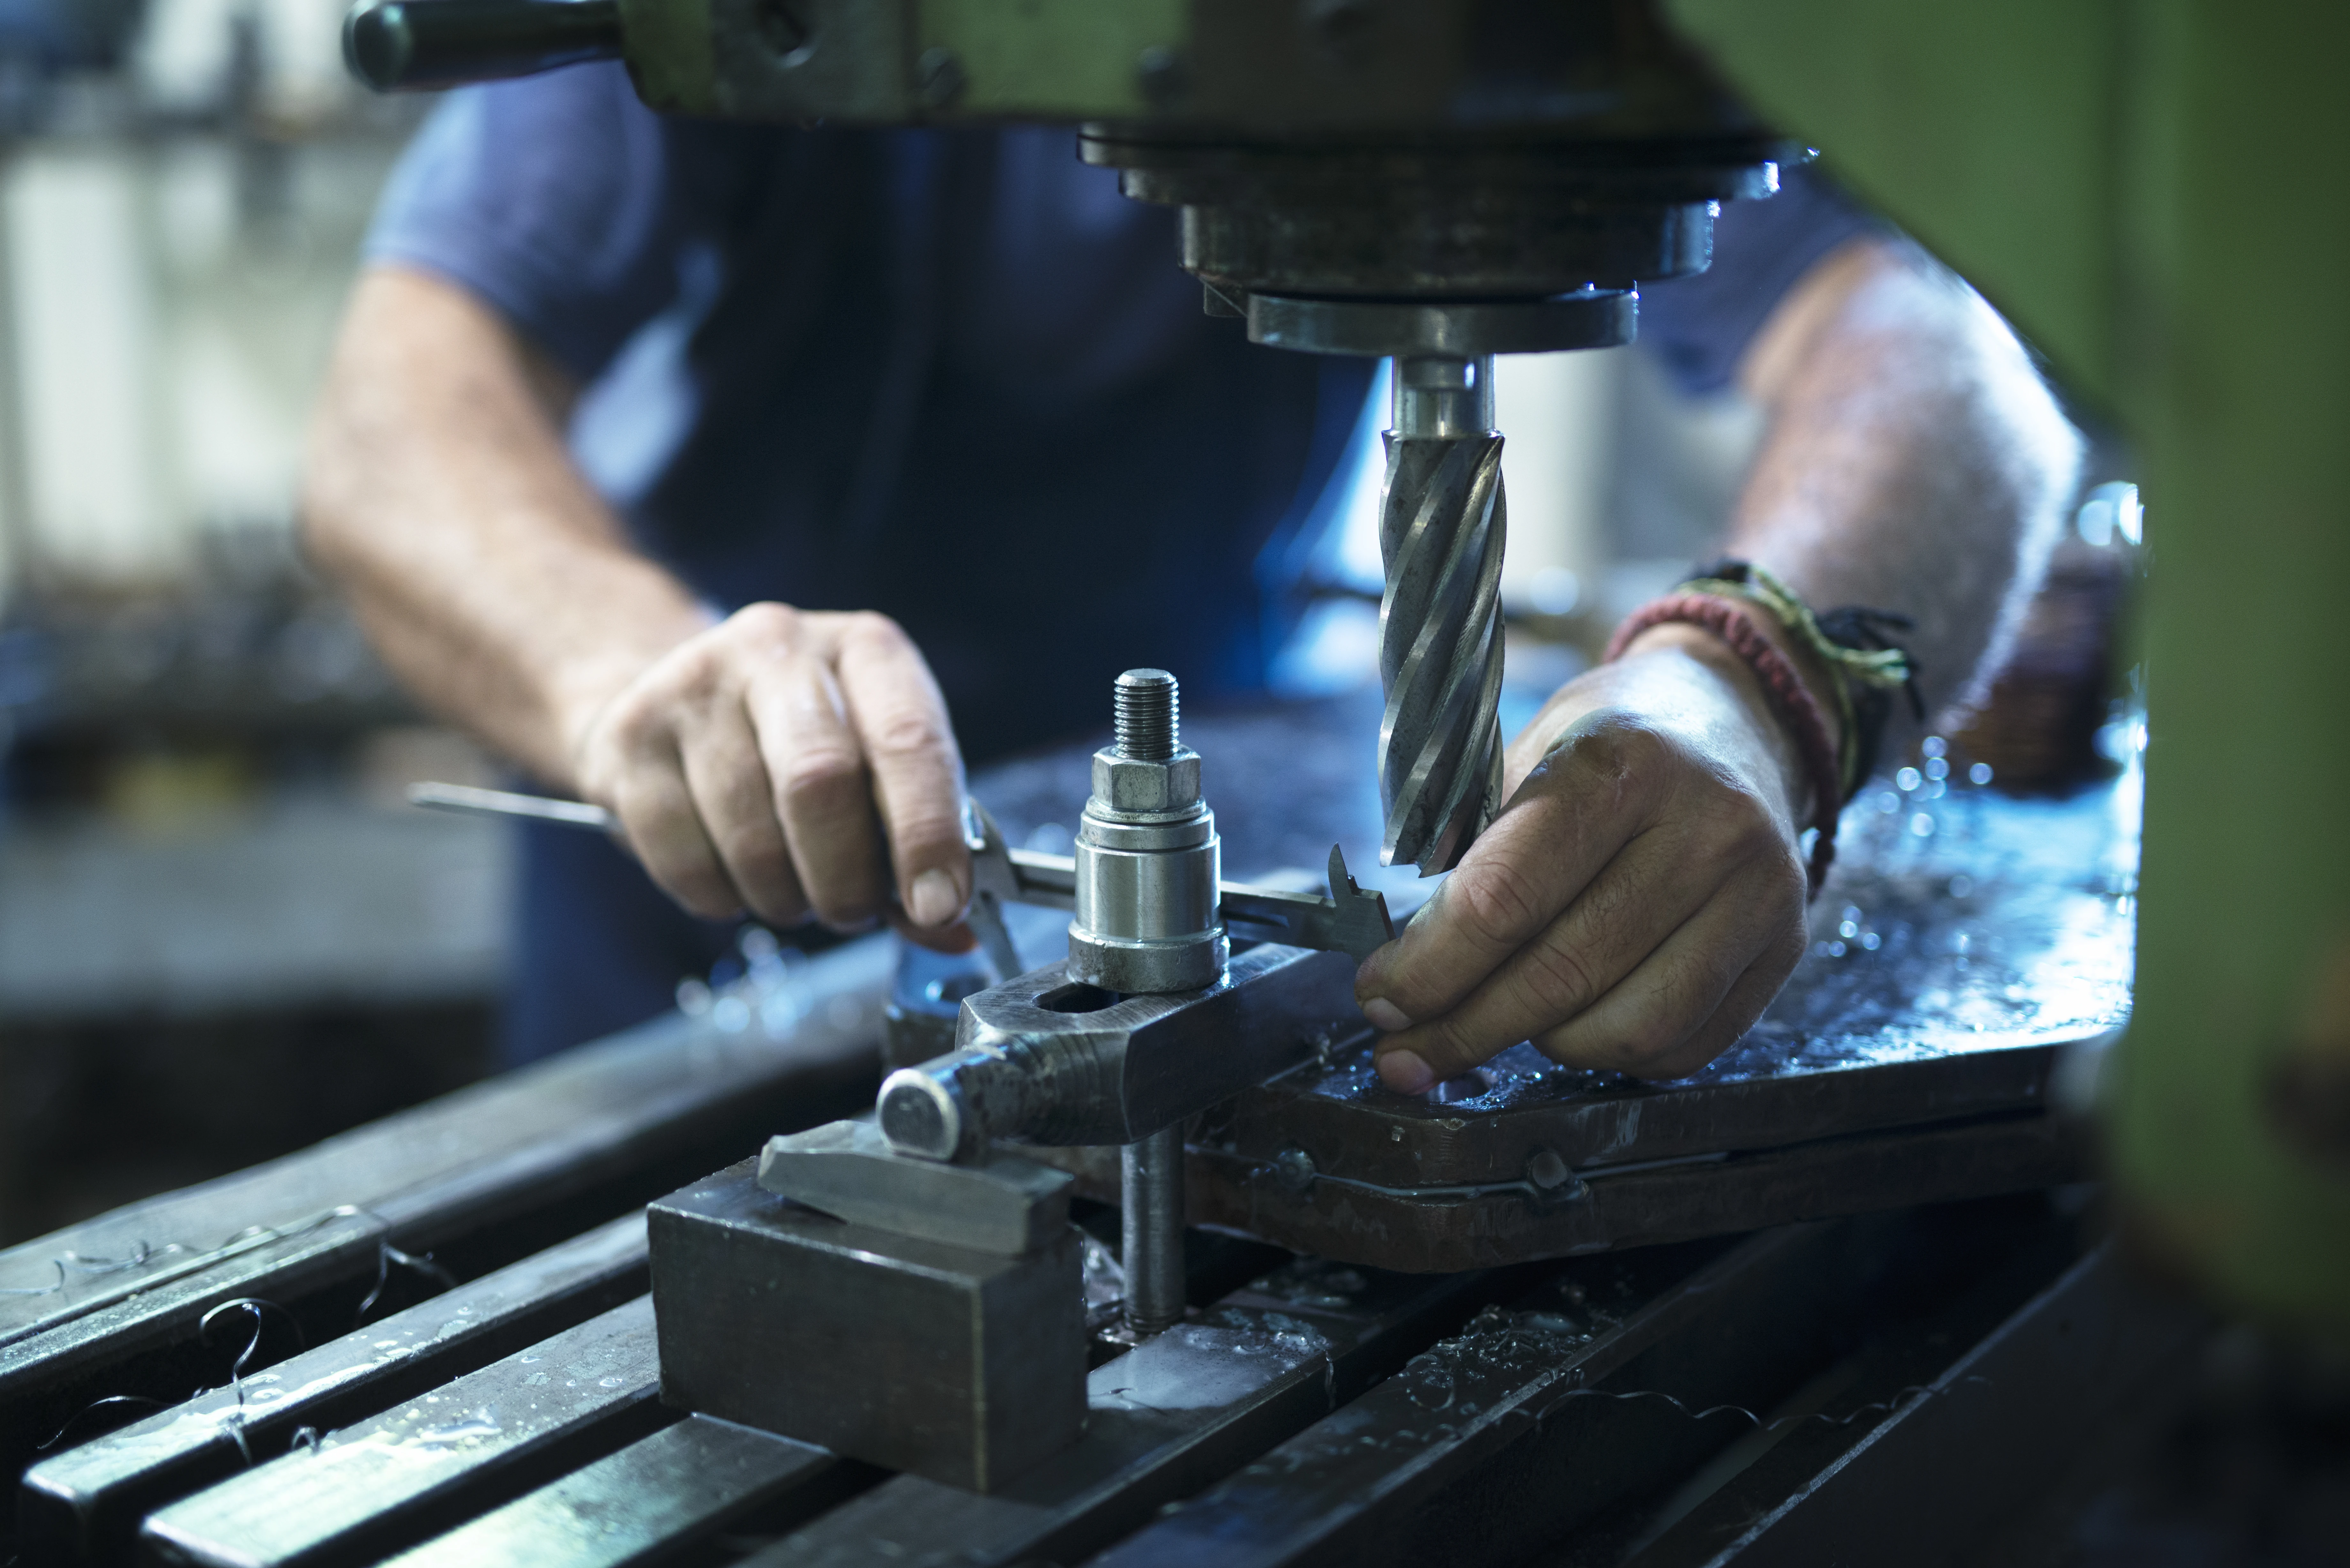
Na czym polega leasing maszyn produkcyjnych?
To popularny sposób finansowania sprzętu przez firmy z branży przemysłowej, w którym firma leasingowa udostępnia przedsiębiorcy wybraną maszynę produkcyjną w zamian za regularne opłacanie miesięcznych rat.
W zależności od warunków umowy, przedsiębiorca po spłacie ostatniej raty ma możliwość wykupu maszyny na własność lub zwrotu sprzętu firmie leasingowej i np. podpisania nowej umowy.
Kto może skorzystać z leasingu maszyn produkcyjnych?
Z tej formy finansowania mogą korzystać zarówno małe i średnie firmy, jak i duże przedsiębiorstwa inwestujące w rozbudowę lub modernizację parku maszynowego.
Z leasingu parku maszynowego mogą skorzystać:
- Małe i średnie przedsiębiorstwa,
- Duże firmy produkcyjne i przemysłowe,
- Nowe działalności,
- Firmy modernizujące park maszynowy,
- Przedsiębiorstwa planujące rozbudowę produkcji.
Przedsiębiorca, który ubiega się o leasing maszyn przemysłowych musi wykazać odpowiednią zdolność leasingową, czyli możliwość do regularnego opłacania rat oraz posiadać czystą historię finansową oraz brak nieuregulowanych zaległości.
Czy leasing maszyn produkcyjnych dla nowych firm jest możliwy?
Leasing maszyn jest skierowany zarówno do przedsiębiorców o dłuższym stażu, jak i nowych działalności. Warunki finansowania zależą jednak od indywidualnej polityki leasingodawcy oraz specyfiki planowanej inwestycji.
W przypadku nowych przedsiębiorstw firma leasingowa może zwrócić szczególną uwagę na:
- Wartość finansowanej maszyny,
- Wysokość opłaty wstępnej,
- Rodzaj i stan techniczny urządzenia,
- Sytuację finansową przedsiębiorcy,
- Doświadczenie właściciela w danej branży,
- Planowane przychody lub posiadane kontrakty.
Finansowanie parku maszynowego dla startupów wiąże się z wyższym ryzykiem dla firmy leasingowej, z tego względu parametry umowy leasingowej mogą różnić się niż przy przedsiębiorstwach z dłuższym stażem.
Jakie maszyny produkcyjne można wziąć w leasing?
Leasingiem można sfinansować szeroką gamę maszyn i urządzeń wykorzystywanych w działalności produkcyjnej, m.in.:
- Obrabiarki CNC, tokarki, frezarki, centra obróbcze,
- Maszyny do obróbki metalu, prasy, lasery, wycinarki,
- Maszyny do obróbki drewna, piły, frezarki, strugarki,
- Linie produkcyjne i technologiczne,
- Maszyny pakujące i etykietujące,
- Urządzenia automatyki przemysłowej,
- Maszyny do przetwórstwa tworzyw sztucznych,
- Urządzenia wykorzystywane w przemyśle spożywczym,
- Specjalistyczne maszyny przemysłowe,
- Kompresory, agregaty i urządzenia pomocnicze,
Planujesz leasing maszyny produkcyjnej?
Sprawdź naszą ofertę i sfinansuj nową lub używaną maszynę na atrakcyjnych warunkach umowy.
Leasing nowych i używanych maszyn — czy rozliczenie podatkowe się różni?
Pod względem podatkowym ważne znaczenie ma nie sam wiek maszyny, lecz sposób jej zakupu — szczególnie to, czy sprzedawca wystawia pełną fakturę VAT 23% czy fakturę VAT-marża.
- Faktura z pełnym VAT 23% wystawiana jest zazwyczaj na nowe maszyny i pozwala na odliczenie 100% VAT zarówno od opłaty wstępnej, jak i każdej miesięcznej raty leasingowej.
- Faktura VAT-marża jest często stosowana przy sprzedaży maszyn używanych. Jej główną cechą jest to, że podatek VAT nalicza się wyłącznie od marży, a nie od całkowitej wartości przedmiotu. Oznacza to, że na fakturze nie ma wykazanego podatku VAT do odliczenia.
Przy zakupie maszyny używanej od osoby prywatnej lub na fakturę VAT-marża leasing operacyjny może być mniej korzystny, ponieważ raty leasingowe są objęte 23% VAT.
W takich przypadkach warto rozważyć leasing finansowy lub pożyczkę leasingową, które pozwalają lepiej dopasować sposób rozliczenia VAT i uniknąć zwiększenia kosztu finansowania.
Dowiedz się więcej: Faktura VAT marża - wszystko co warto wiedzieć
Leasing operacyjny a leasing finansowy — najważniejsze różnice podatkowe
W leasingu operacyjnym, właścicielem maszyny aż do momentu dokonania wykupu po zakończeniu umowy, pozostaje firma leasingowa.
Natomiast w leasingu finansowym przedsiębiorca ujmuje maszynę w ewidencji środków trwałych swojej firmy, dlatego jest odpowiedzialny za samodzielne dokonywanie odpisów amortyzacyjnych i rozliczanie ich w kosztach podatkowych.
| Leasing operacyjny | Leasing finansowy |
| Maszynę amortyzuje leasingodawca. | Maszynę amortyzuje korzystający. |
| Opłata wstępna oraz comiesięczne raty leasingowe mogą stanowić koszt podatkowy. | Kosztem dla firmy są odpisy amortyzacyjne i część odsetkowa rat. |
| Podatek VAT doliczany jest stopniowo do każdej raty. | VAT rozliczany jednorazowo od wartości maszyny. |
| Możliwość wykupu lub zwrotu maszyny po zakończeniu umowy. | Po spłacie ostatniej raty, własność maszyny przechodzi na korzystającego. |
Leasing finansowy traktowany jest jako dostawca towaru, z tego względu zachowuje stawkę podatku właściwą dla danego przedmiotu. Dlatego sprawdzi się w szczególności przy specjalistycznych urządzeniach przemysłowych, objętych niższą stawką podatku VAT niż 23%.
Przykład: Leasing operacyjny maszyny za 300 000 zł
Firma produkcyjna bierze leasing na obrabiarkę CNC o wartości 300 000 zł netto. W tym celu składa wniosek do wybranej firmy leasingowej i ustala parametry swojej umowy.
Wpłaca ustaloną w umowie opłatę wstępną, a następnie spłaca wartość maszyny w comiesięcznych ratach, które może uwzględniać w kosztach podatkowych.
W leasingu operacyjnym właścicielem sprzętu pozostaje firma leasingowa. Oznacza to, że przedsiębiorca dopiero po spłacie ostatniej raty ma prawo wykupić maszynę za ustalony w umowie % jej wartości.
Przykład: Leasing finansowy linii produkcyjnej
Przedsiębiorca bierze leasing finansowy na linię produkcyjną o wartości 500 000 zł. Przy tego typu transakcji, należy opłacić podatek VAT z góry od wartości maszyny.
Następnie maszyna zostaje ujęta w ewidencji środków trwałych leasingobiorcy, który dokonuje odpisów amortyzacyjnych, które wraz z częścią odsetkową raty może uwzględnić w kosztach podatkowych.
Po zakończeniu umowy najczęściej przedmiot automatycznie przechodzi na własność korzystającego.
Jaki leasing wybrać dla maszyny produkcyjnej?
Wybór odpowiedniej formy finansowania powinien uwzględniać przede wszystkim sposób rozliczania VAT, planowany okres użytkowania maszyny, sytuację podatkową firmy oraz to, kto będzie dokonywał amortyzacji.
Leasing operacyjny warto rozważyć, gdy:
- Maszyna jest objęta stawką 23% VAT: Podatek VAT będzie doliczany do kolejnych rat, dzięki czemu nie trzeba opłacić całej kwoty VAT już na początku umowy.
- Przedsiębiorca chce rozliczać raty leasingowe w kosztach podatkowych: Przy wykorzystywaniu maszyny tylko w działalności gospodarczej przedsiębiorca może uwzględnić w kosztach firmy zarówno raty, jak i wydatki związane z eksploatacją maszyny,
Leasing finansowy może być korzystniejszy, gdy:
- Przedmiot leasingu jest objęty niższą stawką VAT: Przedsiębiorca zapłaci stawkę podatku właściwą dla wybranego przedmiotu.
- Przedsiębiorca chce amortyzować maszynę we własnej firmie: W leasingu finansowym przedmiot leasingu jest amortyzowany przez korzystającego.
Przed podpisaniem umowy warto porównać całkowity koszt finansowania zarówno leasingu operacyjnego, jak i finansowania, dokładny sposób rozliczenia VAT oraz zasady amortyzacji.
Przeczytaj więcej w poradniku: Leasing operacyjny a finansowy: Najważniejsze różnice w rozliczeniu
Jakie korzyści podatkowe daje leasing maszyn produkcyjnych?
Leasing maszyny produkcyjnej może przynieść przedsiębiorcy korzyści podatkowe, ale ich dokładny zakres zależy przede wszystkim od rodzaju leasingu, konstrukcji umowy oraz indywidualnej sytuacji firmy.
Do najważniejszych zalet leasingu można zaliczyć:.
- Możliwość zaliczenia opłat leasingowych do kosztów uzyskania przychodu: W przypadku leasingu operacyjnego, będą to przede wszystkim comiesięczne raty leasingowe oraz koszty związane z eksploatacją maszyny, jak np. paliwo czy serwis.
- Możliwość odliczenia VAT: Jeżeli maszyna jest wykorzystywana wyłącznie w ramach prowadzenia własnej działalności, przedsiębiorca ma prawo odliczyć 100% VAT zarówno od rat, jak i wydatków związanych z eksploatacją maszyny.
- Dopasowanie sposobu rozliczenia do sytuacji firmy: Wybór między leasingiem operacyjnym i finansowym pozwala uwzględnić m.in. potrzeby dotyczące kosztów podatkowych, VAT oraz amortyzacji.
Dokładne korzyści podatkowe zależą od sposobu rozliczania konkretnej umowy i mogą różnić się w zależności od rodzaju maszyny, wartości inwestycji, okresu leasingu oraz sytuacji podatkowej przedsiębiorstwa.
Leasing maszyn a zakup za gotówkę — porównanie korzyści podatkowych
W zależności od rodzaju leasingu, przedsiębiorca ma prawo uwzględnić w kosztach podatkowych opłatę wstępną oraz comiesięczną ratę lub odpisy amortyzacyjne oraz część odsetkową raty.
Przy zakupie, maszyna stanowi środek trwały firmy i jej wartość jest rozliczana w czasie poprzez odpisy amortyzacyjne.
| Cecha | Zakup maszyny za gotówkę | Leasing operacyjny | Leasing finansowy |
| Własność maszyny | Przedsiębiorca. | Firma leasingowa. | Firma leasingowa, ale przedmiot ujmowany jest w bilansie leasingobiorcy. |
| Prawo do amortyzacji | Po stronie kupującego. | Po stronie firmy leasingowej. | Po stronie leasingobiorcy. |
| Koszt dla firmy | Odpisy amortyzacyjne. | Opłata wstępna oraz rata leasingowa. | Odpisy amortyzacyjne oraz część odsetkowa raty. |
| Swoboda użytkowania maszyny | Pełna własność od momentu zakupu. | Konieczność przestrzegania warunków umowy. | Konieczność przestrzegania warunków umowy. |
Zakup maszyny produkcyjnej za gotówkę lepiej sprawdzi się dla firmy, która chce zyskać pełną swobodę w użytkowaniu sprzętu od momentu zakupu.
Leasing maszyn produkcyjnych pozwala rozłożyć finansowanie inwestycji na raty i inaczej zaplanować moment rozliczania kosztów niż w przypadku zakupu za gotówkę.
Porównaj, które rozwiązanie sprawdzi się lepiej dla Twojej firmy: Leasing czy zakup za gotówkę? Porównanie opłacalności w 2026 roku
Na co zwrócić uwagę, przed podpisaniem umowy na leasing maszyny produkcyjnej?
Przed podpisaniem umowy na leasing linii produkcyjnej, maszyn do obróbki metalu czy innego sprzętu warto zwrócić szczególną uwagę na kilka elementów umowy:
- Całkowity koszt leasingu: Szczególnie na opłatę wstępną, wszystkie raty, prowizje, opłaty dodatkowe oraz ewentualny koszt wykupu.
- Wysokość opłaty wstępnej: W zależności od strategii finansowej firmy, wyższa wpłata własna może obniżyć comiesięczne zobowiązanie ratalne.
- Okres finansowania: Dłuższy okres trwania umowy może obniżyć miesięczną ratę, ale wiąże się z wyższym kosztem całkowitym finansowania.
- Warunki wykupu maszyny: Należy sprawdzić wartość wykupu i zasady przeniesienia własności po zakończeniu umowy.
- Ubezpieczenie i koszty dodatkowe: Warto sprawdzić, kto odpowiada za ubezpieczenie maszyny, serwis, opłaty administracyjne i inne koszty związane z użytkowaniem sprzętu.
Porównanie kilku ofert często pozwala zyskać tańszy leasing obrabiarki CNC czy innych maszyn produkcyjnych i zobaczyć realne różnice w kosztach.
Leasing maszyn produkcyjnych: Najczęstsze pytania przedsiębiorców
Czy leasing maszyny można zaliczyć do kosztów uzyskania przychodu?
Tak, leasing operacyjny maszyn produkcyjnych pozwala zaliczyć do kosztów firmy opłatę wstępną oraz bieżące raty leasingowe. Koszty napraw, przeglądów oraz paliwa również można uwzględnić w kosztach podatkowych.
Czy można odliczyć VAT od leasingu maszyny produkcyjnej?
Tak, leasing maszyn produkcyjnych pozwala na pełne odliczenie podatku VAT od opłaty wstępnej, comiesięcznych rat oraz kosztów związanych z eksploatacją maszyny.
Co jest korzystniejsze podatkowo leasing czy zakup maszyny?
Najczęściej leasing operacyjny, ponieważ pozwala uwzględnić w kosztach firmy zarówno opłatę wstępną, jak i comiesięczne raty leasingowe. Przy zakupie maszyny za gotówkę przedsiębiorca może rozliczać wartość maszyny w kosztach poprzez odpisy amortyzacyjne, a podatek VAT należy opłacić w całości od faktury zakupu.
Czy każdą maszynę produkcyjną można wziąć w leasing?
Nie zawsze, jednak zakres finansowania jest bardzo szeroki i obejmuje m.in. tokarki, frezarki, prasy, lasery, wycinarki czy inne specjalistyczne urządzenia. Aby maszyna mogła się kwalifikować do leasingu musi mieć określoną wartość rynkową i spełniać warunki leasingodawcy przede wszystkim co do jej wieku oraz stanu technicznego.
Czy nowa firma może wziąć leasing na maszynę produkcyjną?
Tak, jednak dokładne warunki zależą od polityki leasingodawcy, wartości i rodzaju maszyny oraz indywidualnej oceny przedsiębiorcy. W przypadku nowych firm leasingodawca może wymagać m.in. wyższej opłaty wstępnej lub dodatkowych dokumentów.
Czy można wziąć w leasing używaną maszynę produkcyjną?
Tak, istnieje możliwość finansowania używanych maszyn, jednak zależy to przede wszystkim od wieku, stanu technicznego, wartości rynkowej oraz rodzaju urządzenia i warunków przyjętych przez leasingodawcę.