W tym poradniku pokazujemy 9 sposobów na niższą ratę leasingową wraz z praktycznymi przykładami. Warto pamiętać, że najniższa rata leasingowa nie zawsze oznacza najtańsze finansowanie.
Rata może być obniżona np. przez wyższą wpłatę własną, dłuższy okres umowy lub wysoki wykup, ale każde z tych rozwiązań ma inne konsekwencje dla całkowitego kosztu leasingu i płynności finansowej firmy.
1. Wybór tańszego samochodu
Pierwszym sposobem na obniżenie raty leasingowej jest wybór tańszego samochodu.
Przykładowo, jeśli wybierzesz auto za 100 000 zł zamiast 150 000 zł, Twoje zobowiązanie na starcie jest o 50 000 zł mniejsze, co oznacza, że oszczędność na odsetkach może wynieść kilka tysięcy złotych w skali całej umowy.
Ostateczna cena przedmiotu wpływa również na składkę ubezpieczenia, co oznacza, że im tańszy samochód, tym niższe ubezpieczenie.
Przeczytaj więcej o ubezpieczeniu samochodu w leasingu: Ubezpieczenie samochodu w leasingu — czy trzeba korzystać z pakietu leasingowego?
2. Negocjacja ceny samochodu
Negocjacja niższej ceny samochodu wpłynie na mniejszą wartość do naliczenia odsetek w leasingu.
Przykładowo, jeśli auto kosztuje 150 000 zł, a Ty wynegocjujesz rabat do 140 000 zł, to odsetki będą naliczane od niższej kwoty.
Z tego względu oszczędzasz nie tylko 10 000 zł na cenie samochodu, ale także na odsetkach, które zostałyby naliczone od większej wartości. Korzystniejsza cena pojazdu obniża raty, ponieważ mniejsza wartość zostanie rozłożona w czasie.
Różnicę można zauważyć również przy opłacie wstępnej np. przy 10% wpłaty własnej, pomiędzy 150 000 zł a 140 000 zł, wyjdziesz na tym o 1 000 zł taniej.
Negocjacji nie warto ograniczać wyłącznie do ceny samochodu. W przypadku leasingu znaczenie mogą mieć również marża leasingodawcy, opłata wstępna, wysokość wykupu oraz dodatkowe opłaty związane z zawarciem i obsługą umowy.
Przed podpisaniem umowy warto zapytać leasingodawcę, czy możliwe jest obniżenie:
- Marży lub kosztu finansowania,
- Opłaty przygotowawczej lub prowizji,
- Opłat za obsługę umowy,
- Kosztów dodatkowych związanych ze zmianami w umowie,
- Kosztu ubezpieczenia oferowanego przez leasingodawcę.
Warto również porównać kilka ofert na identycznych parametrach, tej samej cenie samochodu, okresie finansowania, wpłacie własnej i wykupie. Dzięki temu łatwiej ocenić, która oferta rzeczywiście jest tańsza.
3. Wyższa wpłata własna
To pierwszy wydatek, który leasingobiorca musi ponieść po podpisaniu umowy leasingowej i może wynosić od 1% do 45% wartości fakturowej finansowego samochodu. Wpłata początkowa bezpośrednio wpływa na obniżenie raty leasingowej.
Przykładowo, jeśli samochód kosztuje 100 000 zł, a Ty wpłacasz 10% (10 000 zł), leasingodawca finansuje 90 000 zł. Jeśli wpłacasz 40% (40 000 zł), finansowane jest już tylko 60 000 zł.
Dlatego wyższa wpłata początkowa, sprawi, że odsetki będą naliczane do mniejszej wartości (niższy koszt finansowania), a wraz z tym mniejsze zobowiązanie zostanie rozłożone w czasie, więc raty będą niższe.
Dodatkowo większy wkład własny, zwiększa zabezpieczenie umowy, dlatego możesz liczyć na korzystniejsze warunki umowy oparte na minimum formalności i procedurach uproszczonych.
Sprawdź, jak wartość opłaty wstępnej wpływa na wysokość raty oraz całkowity koszt finansowania
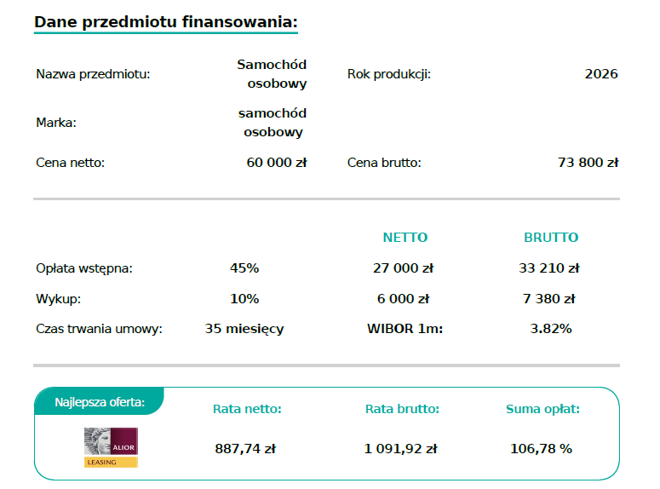
Dla samochodu osobowego o wartości 60 000 zł netto przy opłacie wstępnej 45%, 35 miesiącach umowy i wykupie 10%, rata wyniesie 887,74 zł netto, a suma opłat 106,78%.
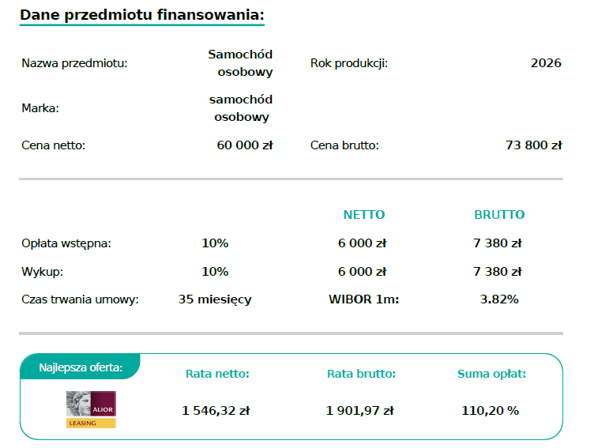
Natomiast dla tego samego samochodu przy opłacie wstępnej 10%, 35 miesiącach i 10% wykupie rata wyniesie 1546,32 zł netto, a suma opłat 110,20%.
Sprawdź, jak wysokość opłaty wstępnej wpływa na comiesięczną ratę leasingową →
4. Wydłużenie okresu finansowania
Takie rozwiązanie sprawi, że kapitał do spłaty zostanie rozłożony na większą część rat, co wpłynie na niższą wartość comiesięcznego zobowiązania.
Dokładny okres finansowania wyznaczają przepisy podatkowe, dlatego umowa musi być zawarta na minimum 40% czasu normatywnej amortyzacji przedmiotu, czyli przy stawce 20% dla samochodów osobowych minimum wynosi 24 miesiące (2 lata).
Natomiast maksymalny okres, na jaki można zawrzeć umowę, zależy już od polityki firmy leasingowej. Zdarzają się oferty sięgające nawet 84 miesięcy (7 lat).
Większą elastyczność umowy zapewnia finansowanie nowych przedmiotów, ponieważ duże znaczenie ma wiek samochodu, objętego umowa leasingu. Firmy leasingowe najczęściej stosują zasadę, że wiek samochodu + okres finansowania, nie mogą przekroczyć 10-12 lat.
Należy pamiętać, że pomimo tego, że wydłużenie okresu finansowania zapewni Twojej firmie niższą ratę, to z uwagi, że odsetki będą doliczane przez dłuższy czas, zwiększy się koszt całkowity Twojego leasingu.
Sprawdź, jak okres finansowania wpływa na wysokość raty i całkowitą sumę opłat
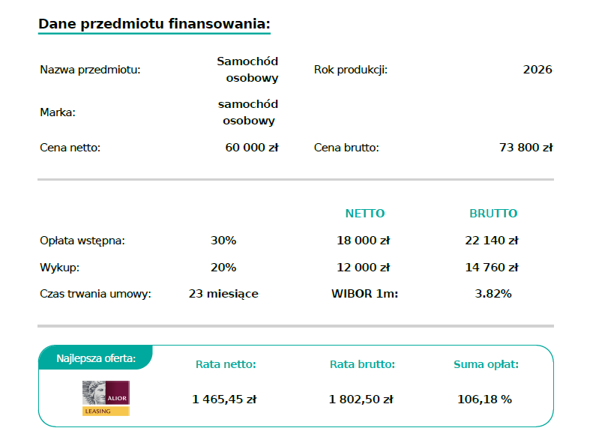
Dla samochodu o wartości 60 000 zł netto, przy opłacie wstępnej 30%, wykupie 20% i okresie umowy 23 miesiące (24 rata stanowi wykup) rata wyniesie 1465,45 zł netto a całkowita suma opłat 106,18%.
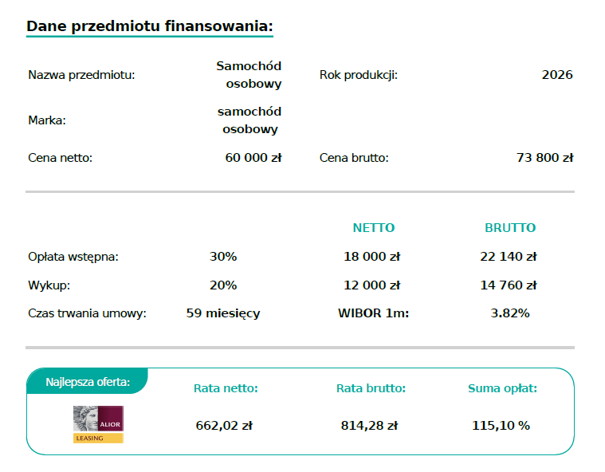
Dla takiego samego samochodu przy wpłacie własnej 30%, wykupie 20% i umowie zawartej na 59 miesięcy, rata leasingu wyniesie 662,02 zł netto, a suma opłat 115,10%.
Porównaj, jak okres finansowania wpływa na wysokość miesięcznej raty →
5. Wysoki wykup
Stanowi wartość, za jaką możemy wykupić finansowany samochód po zakończeniu umowy.
Najczęściej przedsiębiorcy decydują się na niski wykup w granicach ok. 1%-5%, który pozwala za symboliczną kwotę stać się właścicielem samochodu.
Dokładną wartość wykupu wyznaczają przepisy podatkowe. Przy minimalnym okresie finansowania (2 lata), wykup będzie wynosić 19%, a 1% wykupu możemy uzyskać dopiero przy umowach zawartych na 3 lata.
Pomimo tego, że niski wykup wydaje się korzystniejszy dla przedsiębiorców, to właśnie wysoka wartość końcowa, sprawdzi się, gdy zależy nam na tym, jak obniżyć ratę leasingu samochodu.
Wynika to z tego, że większą część wartości auta (np. 30% czy 40%) zostawiasz na sam koniec, dlatego w trakcie umowy spłacasz mniejszą część kapitału i raty są niższe.
Leasing z wysokim wykupem wybierają najczęściej firmy, którym zależy na niskich ratach, a po zakończeniu umowy chcą zwrócić pojazd finansującemu.
Dowiedz się więcej: Leasing z wysokim wykupem — kiedy rata jest najniższa?
Sprawdź, jak wartość wykupu wpływa na wysokość comiesięcznej raty
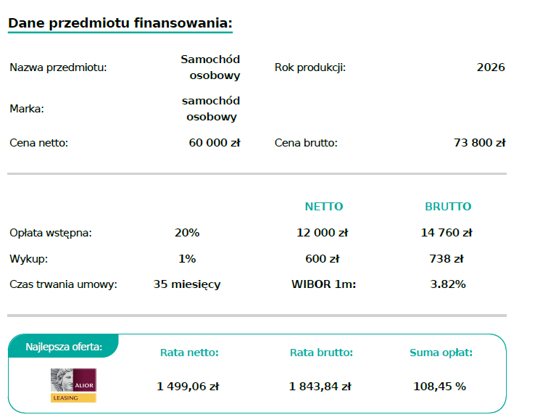
Dla samochodu o wartości 60 000 zł netto, opłacie wstępnej 20%, 35 miesiącach i 1% wykupie, rata wyniesie 1499,05 zł netto, a suma opłat 108,45%.
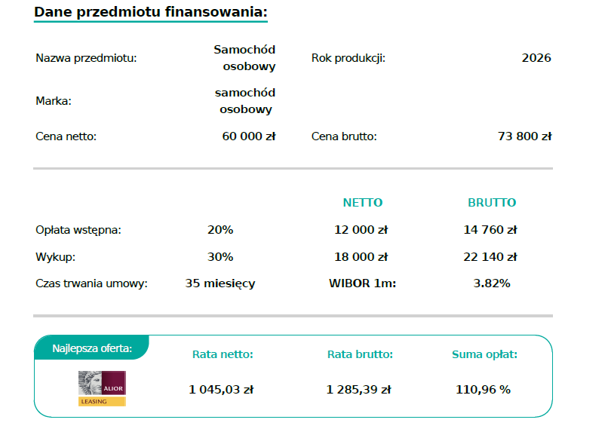
Dla tego samego samochodu przy opłacie wstępnej 20%, 35 miesiącach i 30% wykupie, rata wyniesie 1045,03 zł netto, a suma opłat 110,96%.
Dopasuj wartość wykupu do własnych potrzeb i możliwości finansowych →
6. Lepsza oferta leasingu
Dobre parametry umowy pozwolą w skali kilku lat przynieść oszczędności rzędu kilku, a nawet kilkunastu tysięcy złotych.
Dlatego, aby sprawdzić, jak obniżyć ratę leasingu samochodu, warto porównywać kalkulacje nie tylko pod względem wysokości comiesięcznej raty, ale także biorąc pod uwagę całkowity koszt leasingu.
Porównanie ofert na tych samych parametrach pozwoli Ci oszacować całkowity koszt finansowania, dzięki czemu łatwiej wybierzesz tę najkorzystniejszą.
Sprawdź: Porównywarka leasingu i porównaj oferty nawet 15 najlepszych firm leasingowych w Polsce.
7. Wybór leasingu z niższym oprocentowaniem
Na koszt raty leasingu, poza częścią kapitałową (spłata wartości przedmiotu) składa się część odsetkowa, na którą wpływa stawka bazowa (np. WIBOR 1M lub 3M) oraz marża firmy leasingowej.
Leasing ze zmiennym oprocentowaniem
Stanowi najpopularniejszy wybór wśród przedsiębiorców. Polega na tym, że na wysokość comiesięcznej raty wpływa wskaźnik WIBOR 1M lub WIBOR 3M.
Leasing ze zmiennym oprocentowaniem oznacza, że jeśli stopy procentowe ustalane przez Radę Polityki Pieniężnej spadają, zyskasz niższą ratę. Natomiast jeśli stopy rosną, rata wzrasta.
Zalety:
- Zazwyczaj niższa marża początkowa,
- Możliwość spadku raty w trakcie trwania umowy.
Wady:
- Brak przewidywalności umowy, Twoje comiesięczne raty mogą spadać lub wzrastać.
- Konieczność monitorowania rynku.
Leasing ze stałym oprocentowaniem
Polega na tym, że Twoja rata przez cały okres finansowania będzie o stałej wartości. Dlatego leasing samochodu ze stałym oprocentowaniem sprawdzi się dla przedsiębiorców, którzy cenią przewidywalność kosztów.
Zalety:
- Rata nigdy nie wzrośnie, co ułatwia planowanie budżetu.
- Ochrona przed inflacją i wzrostem kosztów pieniądza.
Wady:
- Zazwyczaj wyższy koszt startowy.
- Ryzyko, że jeśli stopy procentowe na rynku spadną, Twoja rata nie będzie niższa.
Porównanie leasingu ze zmiennym i stałym oprocentowanie
Wybór między oprocentowaniem stałym a zmiennym powinien zależeć przede wszystkim od konstrukcji konkretnej oferty i tego, jak zmiana stopy bazowej wpływa na wysokość rat.
| Cecha | Oprocentowanie zmienne | Oprocentowanie stałe |
| Przewidywalność | Niska (rata może się zmieniać). | Wysoka (rata jest niezmienna). |
| Koszt początkowy | Niższy. | Nieco wyższy. |
| Ryzyko | Po stronie klienta. | Po stronie leasingodawcy. |
| Kiedy wybrać? | Gdy stopy są wysokie i spodziewasz się ich spadku. | Gdy stopy są niskie lub boisz się ich wzrostu. |
Przy oprocentowaniu zmiennym rata może się zmieniać w trakcie umowy, natomiast oprocentowanie stałe zapewnia większą przewidywalność miesięcznych kosztów.
Dlatego przed podpisaniem umowy warto sprawdzić nie tylko wysokość pierwszej raty, ale również marżę, zastosowaną stopę bazową, częstotliwość aktualizacji oprocentowania oraz całkowitą sumę opłat.
8. Zmiana harmonogramu spłat
Takie rozwiązanie sprawdzi się dla leasingobiorców, których branża charakteryzuje się sezonowością przychodów np. w rolnictwie, turystyce czy budowlance, gdzie najwyższe dochody wpływają latem.
Raty sezonowe
Harmonogram spłat, w którym możesz ustawić płatności tak, aby raty były niższe w miesiącach o mniejszych przychodach, a wyższe w pozostałej części roku.
- Raty degresywne: Polegają na tym, że raty maleją wraz z czasem.
- Raty sezonowe: Oznaczają, że płacisz np. 1000 zł zimą, a 3000 zł latem.
- Rata balonowa: Niskie miesięczne raty z jedną bardzo dużą płatnością na samym końcu.
Sprawdź, jak zmiana harmonogramu spłat wpływa na wysokość raty
Wybór harmonogramu spłat pozwala dopasować wysokość rat do możliwości finansowych firmy, ale nie zawsze oznacza obniżenie całkowitego kosztu leasingu. Niskie raty miesięczne mogą wiązać się z wyższą płatnością na końcu umowy albo większym kosztem odsetkowym.
| Cecha | Raty degresywne | Raty sezonowe | Rata balonowa |
| Główny cel | Najniższy koszt całkowity. | Dopasowanie rat do sezonowych przychodów firmy. | Minimalna miesięczna rata. |
| Przebieg spłaty | Każda kolejna jest niższa. | Raty wysokie w sezonie, symboliczne poza sezonem. | Niskie raty przez cały czas, wysoka płatność na koniec. |
| Koszt odsetkowy | Najniższy. | Średni. | Najwyższy. |
| Ryzyko | Duże obciążenie budżetu na starcie. | Trudność, jeśli sezon okaże się słabszy niż zwykle. | Konieczność zgromadzenia dużej gotówki na koniec umowy. |
| Dla kogo? | Firmy z dużą gotówką, chcące szybko spłacić zobowiązanie. | Turystyka, rolnictwo, budownictwo, handel sezonowy. | Przedsiębiorcy, którzy mają niski budżet miesięczny. |
Dlatego przed wyborem harmonogramu warto porównać nie tylko wysokość miesięcznej raty, ale również całkowitą sumę opłat, wysokość wykupu oraz rozkład płatności w całym okresie finansowania.
9. Współpraca z doradcą leasingowym
Współpraca z doświadczonym doradcą leasingowym to często najszybsza droga do uzyskania najkorzystniejszej oferty.
Doradca leasingowy jest pośrednikiem, który ma dostęp do ofert wielu firm leasingowych jednocześnie, dzięki czemu zna rynek i pomoże wybrać najlepsze rozwiązanie do Twoich potrzeb.
Doradca przygotuje dla Ciebie przejrzyste zestawienie najkorzystniejszych ofert, które będzie zawierało wysokość raty oraz całkowity koszt finansowania u różnych firm leasingowych.
Najważniejsze korzyści współpracy z doradcą leasingowym:
- Oszczędność czasu: Nie musisz kontaktować się z każdym towarzystwem osobno.
- Dostęp do wielu ofert w jednym miejscu: Zamiast jednej propozycji, dostajesz przegląd rynku.
- Lepsze warunki umowy: Dzięki znajomości rynku i relacjom z leasingodawcami, doradca leasingowy może wynegocjować niższą ratę, mniejszą opłatę wstępną i korzystniejsze warunki wykupu.
- Wsparcie formalne: Doradca pomaga w kompletowaniu dokumentów, wypełnianiu wniosków, kontakcie z leasingodawcą.
- Wsparcie przy trudniejszych przypadkach: Np. krótki staż firmy, niższa zdolność kredytowa, niestandardowe źródła dochodu.
- Opieka po podpisaniu umowy: Pomoc przy zmianach w umowie, wcześniejszej spłacie, zakończeniu leasingu.
Jak obniżyć ratę leasingu samochodu? Najczęstsze pytania przedsiębiorców
Czy wyższa wpłata własna obniża ratę leasingu?
Tak, wpłata własna zmniejsza kwotę, którą finansuje leasingodawca, dlatego od niższej podstawy naliczane są odsetki oraz marża. Im większy wkład na początku, tym niższe miesięczne zobowiązanie.
Czy wydłużenie okresu leasingu zmniejsza ratę?
Tak, dłuższy okres leasingu (np. 48–60 miesięcy zamiast 24) rozkłada kapitał do spłaty na większy czas, co w praktyce sprawia, że miesięczne obciążenie jest niższe, dzięki czemu może poprawić bieżącą płynność firmy.
Czy wyższa wartość wykupu obniża ratę?
Tak, im wyższy wykup (np. 20–30%), tym większa płatność jest zostawiona na koniec, a mniejsza część ceny auta jest spłacana w ratach miesięcznych. Takie rozwiązanie jest szczególnie korzystne dla osób, które planują zwrócić samochód leasingodawcy po zakończeniu umowy.
Czy wybór tańszego samochodu ma znaczenie?
Tak, rata leasingowa jest bezpośrednio powiązana z wartością pojazdu. Im droższy samochód, tym większa kwota finansowania, a co za tym idzie – wyższa rata.
Czy kontakt z doradcą leasingowym realnie obniża ratę?
W wielu przypadkach tak. Doradca porównuje wiele ofert, negocjuje warunki i ma dostęp do atrakcyjnych stawek, często niedostępnych dla klientów indywidualnych.